2021-2026年中国汽车安全系统行业市场供需格局及行业前景展望报告
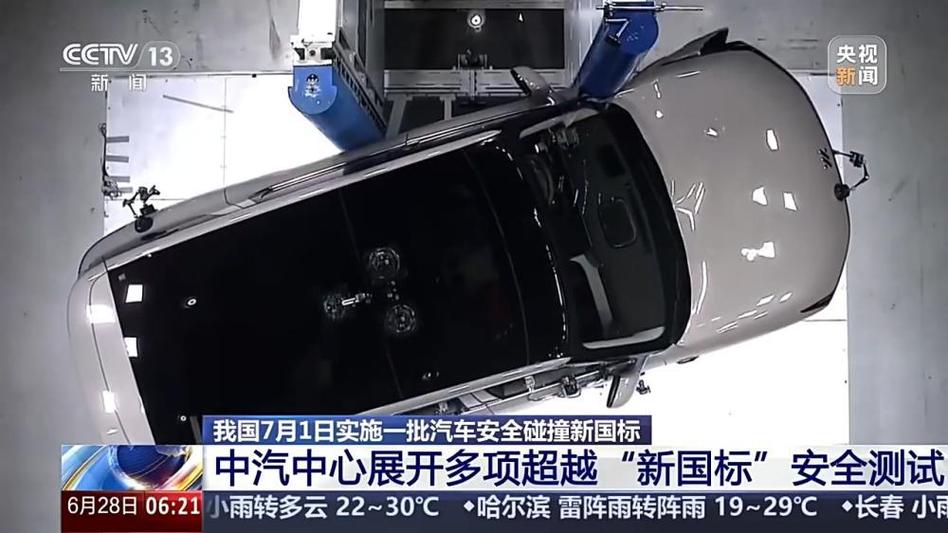
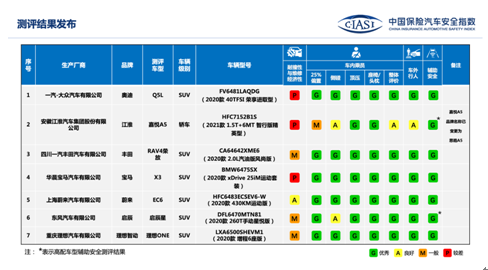
一、报告概述\n\n本报告旨在全面分析2021年至2026年中国汽车安全系统行业的市场供需格局与发展前景。汽车安全系统作为保障驾乘人员及行人安全的关键零部件,随着中国汽车产业的持续发展、法规标准的趋严以及消费者安全意识的提升,其市场地位日益凸显。报告首先界定汽车安全系统的范围,通常包括被动安全系统(如安全气囊、安全带、方向盘、防撞梁等)与主动安全系统(如ABS、ESP、ADAS、胎压监测等)。\n\n二、市场供需格局分析\n\n1. 需求侧分析\n\n- 汽车产量与保有量基础:尽管2021-2023年受芯片短缺、疫情等因素影响,中国汽车产量有所波动,但整体保持在2500万辆以上的规模。庞大的新车产量和持续增长的汽车保有量,为汽车安全系统提供了稳定的前装与后装市场需求。\n- 法规驱动需求升级:中国逐步强制实施多项安全标准,例如《机动车运行安全技术条件》要求部分车型标配胎压监测、ABS等;C-NCAP(中国新车评价规程)标准不断加严,推动车企增加安全气囊数量、引入AEB(自动紧急制动)等主动安全配置。2024年后,随着L2级辅助驾驶渗透率提升,对毫米波雷达、摄像头、域控制器等主动安全部件的需求快速增长。\n- 消费者意识与差异化竞争:中高端车型消费者对安全配置关注度显著提升,车企通过标配更多安全气囊、L2级辅助驾驶功能来提升产品竞争力,推动了单车安全系统价值的提高。\n\n2021-2026年需求量呈现“被动安全稳中有升、主动安全高速增长”的特征。\n\n2. 供给侧分析\n\n- 外资主导与国产替代并行:被动安全领域,奥托立夫、均胜电子(收购高田业务后)、采埃孚等占据较大份额;主动安全领域,博世、大陆、安波福等外资巨头领先,但以华为、百度、德赛西威、经纬恒润等为代表的国内供应商在ADAS、域控制器、传感器方面快速崛起,国产化率逐步提高。\n- 产业链协同与成本压力:上游涉及芯片(如MCU、雷达芯片)、传感器、气囊布、气体发生器等。2021-2022年芯片短缺导致供给紧张,随后逐步缓解。主机厂降本诉求强烈,促使安全系统供应商优化设计、推进平台化与本土化生产。\n- 产能布局:外资与合资企业多在长三角、珠三角、京津冀等地设有工厂;国内企业加速扩产,就近配套整车基地。整体产能基本满足需求,但在高端主动安全部件方面仍部分依赖进口。\n\n3. 供需平衡与价格趋势\n\n- 被动安全系统:供需总体平衡,价格竞争激烈,单价年降约3%-5%。\n- 主动安全系统:需求增速高于供给结构调整速度,尤其是2024-2026年高阶智驾配置下探至10-15万元车型,导致部分传感器和域控芯片供应紧张,但总体供给能力快速提升,价格呈下降趋势。\n\n三、行业前景展望(2026年之后)\n\n1. 市场规模持续扩大:预计到2026年,中国汽车安全系统市场规模将超过2000亿元人民币,2021-2026年复合增长率约8%-10%,其中主动安全增速将超过15%。\n2. 智能化与集成化:安全系统与智能驾驶深度融合,形成“感知-决策-执行”一体化解决方案。域控制器、中央计算平台将逐步整合安全功能,减少零部件数量但提升单车价值。\n3. 国产替代加速:在政策支持、供应链安全需求及成本优势下,本土企业在传感器、气囊、ESC、ADAS系统等领域份额将持续提升,尤其在自主品牌车型中配套率提高。\n4. 新法规与新标准:预计2025-2026年,中国将出台更严格的商用车安全法规、行人保护标准以及自动驾驶安全要求,催生新的安全产品需求(如外部安全气囊、V2X安全应用)。\n5. 竞争格局演变:头部外资与本土龙头并存,并购整合或战略合作增多。具备软硬件全栈能力的企业将获得更大竞争优势。\n\n四、风险提示\n\n- 芯片等关键零部件供应不确定性;\n- 主机厂降本压力导致盈利能力下降;\n- 技术路线快速迭代带来的研发风险;\n- 宏观经济与汽车销量波动影响需求。\n\n结论:2021-2026年中国汽车安全系统行业处于structured growth阶段,被动安全稳步增长,主动安全爆发式扩张。供需格局从外资主导转向多元竞争,国产替代与智能化成为核心主线。行业前景广阔,但企业需在技术、成本与供应链韧性上构建护城河。
如若转载,请注明出处:http://www.szcheds.com/product/43.html
更新时间:2026-10-30 01:34:47